Banco Nación salió a ofrecer créditos en UVA para automotores con un techo de cien millones de pesos por solicitante
La nueva línea cubre hasta el ciento por ciento del valor del vehículo, no requiere prenda y permite plazos de hasta sesenta meses, con una cuota inicial sustancialmente más baja que la línea tradicional en pesos a cambio del ajuste del capital por inflación.
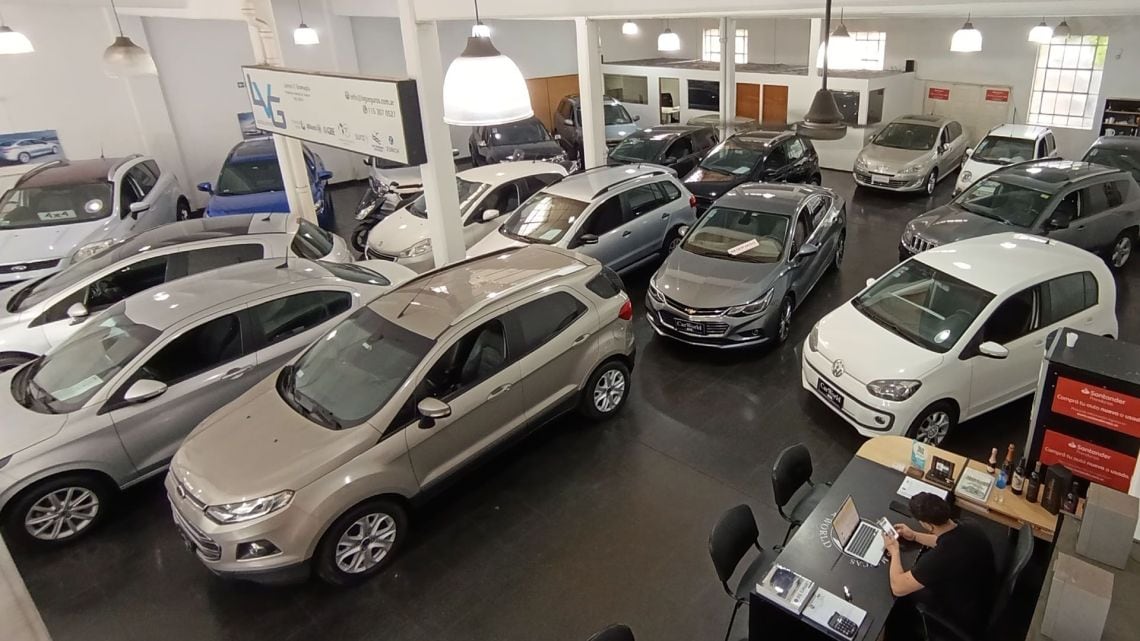
El Banco Nación puso en marcha, desde el lunes siete de septiembre, una nueva línea de préstamos en Unidades de Valor Adquisitivo (UVA) destinada a la compra de automóviles, pickups y utilitarios, tanto cero kilómetro como usados con hasta diez años de antigüedad. La operatoria fue comunicada oficialmente por la entidad y se suma al conjunto de instrumentos que la banca pública ofrece para el financiamiento de bienes durables en el marco de la política de reactivación del consumo.
De acuerdo con la información publicada por el banco, el monto máximo por solicitante alcanza los cien millones de pesos, sin exigencia de garantía prendaria, y la financiación puede cubrir el ciento por ciento del valor del vehículo. El trámite se canaliza a través de más de mil cuatrocientos concesionarios adheridos y alrededor de mil ochocientos puntos de venta diseminados a lo largo del país, con un esquema que contempla únicamente la presentación del Documento Nacional de Identidad y el resto del proceso de manera online.
Condiciones generales de la línea
- Monto máximo: $100.000.000 por solicitante, sin prenda y hasta el 100% del valor del vehículo.
- Plazo: entre 12 y 60 meses, con cuota limitada al 25% de los ingresos netos.
- Tasa para clientes con haberes o jubilación en el banco: UVA más 19% TNA.
- Tasa para el resto de los clientes: UVA más 25% TNA.
- Beneficio adicional: prima de un punto porcentual anual a cambio de un tope de cuota atado al Coeficiente de Variación Salarial (CVS).
- Vehículos alcanzados: autos, pickups y utilitarios 0 km y usados de hasta 10 años de antigüedad.
En términos reales, el atractivo central de la operatoria se observa al comparar la cuota inicial de un préstamo equivalente en la línea tradicional en pesos. Para una operación de diez millones de pesos a sesenta meses, un cliente con acreditación de haberes en el Banco Nación enfrenta una primera cuota de 292.656 pesos bajo la modalidad en UVA, frente a 424.330 pesos en la línea a tasa fija. En el caso de quienes no perciben sus ingresos a través del banco, la diferencia se mantiene en términos proporcionales: 343.333 pesos en UVA contra 508.664 pesos en pesos.
La contrapartida de ese menor desembolso mensual es el ajuste del capital adeudado conforme a la evolución del índice UVA, lo que introduce un componente de variabilidad en las cuotas a lo largo de la vida del préstamo. La línea tradicional en pesos, en cambio, opera con tasa fija del 36% TNA para clientes de haberes y previsional, y del 46% TNA para el resto, con plazos de hasta setenta y dos meses y un tope de cuota sobre ingresos que oscila entre el 30% y el 35% según el perfil crediticio del solicitante.
Desde la entidad financiera se aclaró que los valores difundidos son meramente orientativos y que cada solicitud queda sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de su concreción. El dato que habrá que seguir con atención durante la semana que viene es el volumen de operaciones efectivamente concretadas bajo esta nueva línea, ya que permitirá dimensionar hasta qué punto la baja cuota inicial en términos reales se traduce en un cambio genuino respecto de la zafra anterior en el mercado de financiamiento automotor.