La industria argentina siguió holgada: usó poco más de la mitad de su capacidad en agosto
El INDEC marcó 58,5% de utilización, tres décimas arriba de julio pero 1,1 puntos debajo de 2025; la metalmecánica operó a la altura del subsuelo y los electrodomésticos cayeron 28% interanual, según el informe oficial.
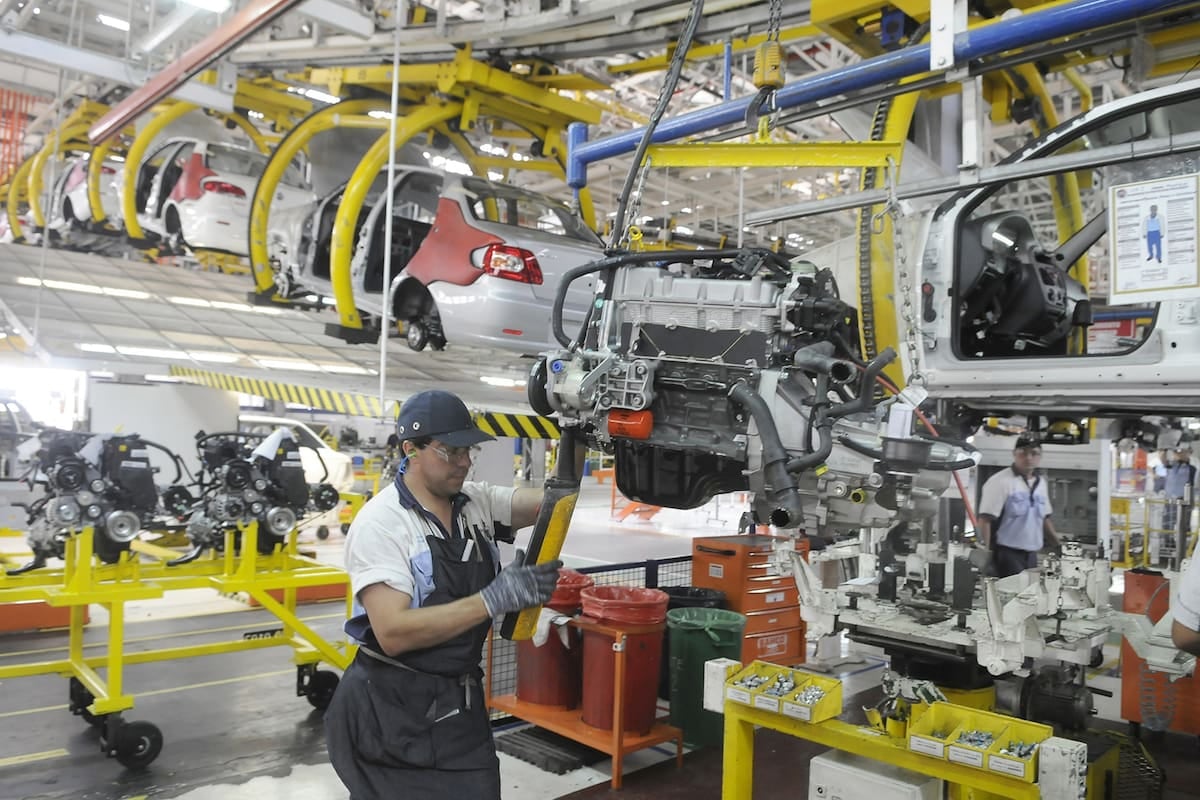
El Instituto Nacional de Estadística y Censos difundió este jueves el relevamiento de utilización de la capacidad instalada en la industria manufacturera correspondiente a agosto, y volvió a dejar en evidencia un cuadro de holgura generalizada: las fábricas del país operaron al 58,5% de su potencial productivo, un nivel que, traducido en términos llanos, significa que más del cuarenta por ciento de las instalaciones manufactureras permaneció ocioso durante el mes bajo análisis.
En la comparación con julio, cuando el indicador había marcado 58,2%, se observó una mejora de apenas tres décimas, insuficiente para recuperar los registros de marzo (59,8%) y abril (59,9%), los picos del año. La fotografía interanual, en tanto, fue todavía menos alentadora: el 58,5% de agosto quedó 1,1 puntos por debajo del 59,6% registrado en el mismo mes de 2025, en una tendencia que los especialistas vienen señalando como persistente y que no encuentra, por ahora, un piso claro.
Sectores en las puntas: refinación arriba, metalmecánica y automotriz abajo
La dispersión entre ramas de actividad resultó tan marcada como en los meses anteriores. En el extremo más alto del ranking se ubicó la refinación de petróleo, que alcanzó el 88,8% de uso de su capacidad, por encima del 86,1% de agosto de 2025, impulsada por un mayor procesamiento de crudo. Más abajo, aunque todavía en terreno razonablemente-utilizado, se posicionaron las industrias metálicas básicas, con 70,1%; alimentos y bebidas, con 66,4%; sustancias y productos químicos, con 65,2%; y papel y cartón, con 61,3%. El sector químico fue uno de los que más avanzó en la comparación interanual —había estado en 60,1% en agosto del año pasado— y el INDEC lo vinculó, entre otras causas, a una mayor producción de detergentes y jabones, que creció 6% respecto del mismo mes de 2025.
En el otro extremo, los números resultaron preocupantes. La metalmecánica, excluyendo a la industria automotriz, operó al 35,9% de su capacidad, frente al 44,4% de agosto de 2025, una caída que el organismo explicó por el desplome en la fabricación de maquinaria agropecuaria, con una baja interanual del 37,9%, y de electrodomésticos, que retrocedió 28%. La propia industria automotriz también sintió el retroceso: pasó del 53,3% de un año atrás al 46,2% de agosto, en línea con una menor producción de vehículos por parte de las terminales. Los productos minerales no metálicos —donde se cuentan el cemento y el vidrio, entre otros— operaron al 54,5%, cuatro puntos por debajo del nivel de agosto de 2025.
- Refinación de petróleo: 88,8% (vs. 86,1% en agosto 2025).
- Industrias metálicas básicas: 70,1%.
- Alimentos y bebidas: 66,4%, prácticamente estable.
- Sustancias y productos químicos: 65,2%, con suba interanual.
- Papel y cartón: 61,3%.
- Automotriz: 46,2% (vs. 53,3% en agosto 2025).
- Productos minerales no metálicos: 54,5%, cuatro puntos abajo.
- Metalmecánica (sin automotriz): 35,9%, la peor marca del panel.
La advertencia de los analistas
Para el economista Tomás Amerio, consultado sobre los alcances del informe, la lectura de fondo es doble y confluye en un mismo diagnóstico. Por un lado, destacó que la elevada capacidad ociosa funciona como un amortiguador frente a cualquier intento de recuperación del consumo interno: si la demanda repunta, las fábricas podrían absorberla sin necesidad de invertir en nueva maquinaria ni de tomar personal adicional, lo que en la práctica termina licuando el efecto sobre el empleo y la inversión. Por otro lado, recordó que el indicador se construye a partir de un relevamiento de entre seiscientas y setecientas empresas manufactureras, una muestra lo suficientemente representativa como para que la señal no se preste a lecturas optimistas forzadas.
El cuadro que dejó agosto, en definitiva, es el de una industria que funciona a poco más de la mitad de su potencial, con ramas enteras trabajando por debajo del cincuenta por ciento y con la interanual todavía en rojo, aun cuando algunos sectores puntuales —refinación, química, alimentos y bebidas— ofrezcan una foto menos crítica. Hasta tanto la utilización no se acerque de manera sostenida a registros cercanos al setenta por ciento, coincidieron los analistas, la capacidad ociosa seguirá siendo el dato dominante de la realidad industrial argentina.